Cục Dự trữ Liên bang Mỹ (Fed) đang chịu sức ép ngày càng lớn từ Tổng thống Donald Trump, nhưng bài toán lạm phát khiến cơ quan này khó có thể nới lỏng chính sách tiền tệ.
Chỉ còn 5 tháng nữa là khép lại năm 2026, và đây đang là một năm đầy rực rỡ đối với thị trường chứng khoán Mỹ. Kể từ đầu năm, chỉ số Dow Jones Industrial Average tăng khoảng 10%, S&P 500 tăng 9%, trong khi Nasdaq Composite tăng 7%.
Mức sinh lời vượt trội không phải là điều xa lạ dưới thời Tổng thống Donald Trump. Mặc dù thị trường chứng khoán thường có xu hướng đi lên dưới hầu hết các đời tổng thống Mỹ, nhưng xét trên cơ sở lợi nhuận bình quân năm, các chỉ số chính của Phố Wall trong thời gian ông Trump cầm quyền vẫn vượt trội so với phần lớn các đời tổng thống kể từ cuối thế kỷ XIX. Tuy nhiên, xu hướng này có thể không kéo dài nếu Cục Dự trữ Liên bang (Fed) buộc phải nâng lãi suất.
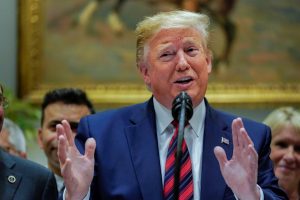
Mặc dù Ủy ban Thị trường Mở Liên bang (FOMC) – cơ quan gồm 12 thành viên, trong đó có Chủ tịch Fed Kevin Warsh, chịu trách nhiệm hoạch định chính sách tiền tệ của Mỹ – hoạt động độc lập với Nhà Trắng, Tổng thống Donald Trump vẫn nhiều lần công khai chỉ trích Fed và các thành viên FOMC về các quyết định liên quan đến lãi suất.
Tổng thống Trump tiếp tục tạo áp lực
Ngay sau khi tuyên thệ nhậm chức nhiệm kỳ thứ hai không liên tiếp vào ngày 20/1/2025, ông Trump đã nhanh chóng công khai mâu thuẫn với Chủ tịch Fed khi đó là ông Jerome Powell – người từng được chính ông đề cử trong nhiệm kỳ đầu tiên.

Mặc dù FOMC dưới sự lãnh đạo của ông Powell đã hạ lãi suất mục tiêu quỹ liên bang 6 lần trong giai đoạn từ tháng 9/2024 đến tháng 12/2025, đưa lãi suất về vùng 3,5%-3,75%, Tổng thống Trump vẫn cho rằng mức lãi suất này cần được giảm xuống còn 1% hoặc thấp hơn.
Dù chưa từng đưa ra lời giải thích cụ thể, nhưng có thể thấy mong muốn hạ lãi suất của ông Trump xuất phát từ ba động lực chính.
Thứ nhất, chi phí vay thấp hơn có thể thúc đẩy doanh nghiệp tuyển dụng nhiều lao động hơn, qua đó kéo giảm tỷ lệ thất nghiệp.
Thứ hai, nguồn vốn giá rẻ sẽ thúc đẩy làn sóng đầu tư vào các trung tâm dữ liệu phục vụ trí tuệ nhân tạo (AI) – lĩnh vực đang là động lực tăng trưởng quan trọng nhất của thị trường chứng khoán Mỹ.
Thứ ba, lãi suất thấp sẽ giúp Chính phủ Mỹ giảm đáng kể chi phí phục vụ khoản nợ công lên tới 39.700 tỷ USD (tính đến ngày 28/7).
Nếu cho rằng việc ông Kevin Warsh – người được ông Trump lựa chọn để kế nhiệm ông Jerome Powell – chính thức tuyên thệ nhậm chức Chủ tịch Fed vào ngày 22/5 sẽ chấm dứt những lời chỉ trích của Nhà Trắng đối với ngân hàng trung ương Mỹ, thì thực tế đã diễn ra hoàn toàn ngược lại.
Chỉ vài giờ sau lễ tuyên thệ tại Nhà Trắng, ông Trump đã phát biểu trước cử tọa tại một trường cao đẳng cộng đồng ở New York rằng: “Chúng ta sẽ nhanh chóng đưa lãi suất xuống thấp… mọi người sẽ rất hài lòng”.
Tuần vừa qua, Tổng thống Mỹ lại tiếp tục hướng mũi nhọn chỉ trích vào FOMC. Khi trả lời các phóng viên trên chuyên cơ Air Force One, ông tuyên bố:
“Kevin rất tuyệt vời, nhưng ông ấy còn phải làm việc với cả một hội đồng, mà các thành viên trong đó lại quá nặng về chính trị… Muốn làm gì cũng phải có sự đồng thuận của những người có thể mang động cơ không tốt. Lãi suất cần phải được cắt giảm. Nền kinh tế Mỹ hoàn toàn có thể tăng trưởng GDP 8%, 9%, 10%, thậm chí 12%. Đó mới là mức tăng trưởng chúng ta đáng lẽ phải đạt được”.
Fed đứng trước bài toán khó
Một mức lạm phát vừa phải luôn được xem là điều cần thiết đối với một nền kinh tế đang tăng trưởng. Khi nhu cầu tiêu dùng gia tăng, doanh nghiệp cũng có nhiều dư địa hơn để điều chỉnh giá bán hàng hóa và dịch vụ.
Tuy nhiên, hai chính sách lớn của Nhà Trắng đã khiến lạm phát tính theo 12 tháng gần nhất (TTM) tăng vượt đáng kể so với mục tiêu 2% mà FOMC theo đuổi trong nhiều năm qua.
Yếu tố đầu tiên là chính sách thuế quan và thương mại. Dù Tòa án Tối cao Mỹ từng bác bỏ các mức thuế quan toàn cầu quy mô lớn cũng như các mức thuế đối ứng cao mà ông Trump áp đặt vào tháng 2/2026, chính quyền của ông Trump sau đó vẫn sử dụng các cơ sở pháp lý khác để tái áp dụng hàng loạt mức thuế đối với hàng chục quốc gia.
Việc áp thuế lên các mặt hàng nhập khẩu chưa qua chế biến hoàn chỉnh, chẳng hạn như thép, đã làm gia tăng chi phí sản xuất của doanh nghiệp. Phần chi phí tăng thêm này cuối cùng được chuyển sang người tiêu dùng dưới hình thức giá bán cao hơn.
Yếu tố thứ hai, và có tác động mạnh hơn nhiều, là cuộc xung đột với Iran. Tehran đã đóng cửa eo biển Hormuz đối với phần lớn tàu thương mại. Đây là tuyến hàng hải chiến lược, nơi khoảng 20% lượng dầu mỏ vận chuyển bằng đường biển trên toàn cầu đi qua mỗi ngày.
Sự gián đoạn nguồn cung năng lượng lớn nhất trong lịch sử hiện đại đã đẩy giá nhiên liệu tăng vọt, đồng thời kéo lạm phát TTM lên mức cao nhất trong vòng ba năm, đạt 4,2% vào tháng 5.
Điều đáng chú ý là cả hai chính sách nói trên đều chưa cho thấy khả năng sớm làm dịu áp lực lạm phát.
Ông Trump vẫn kiên định theo đuổi chiến lược sử dụng thuế quan nhằm thúc đẩy sản xuất trong nước, trong khi tác động lạm phát từ cuộc chiến với Iran đã bắt đầu lan rộng sang nhiều lĩnh vực khác của nền kinh tế.
Nói cách khác, ông Kevin Warsh cùng các thành viên FOMC gần như không còn nhiều lựa chọn ngoài việc nghiêm túc cân nhắc một chu kỳ tăng lãi suất mới nhằm đưa lạm phát trở lại mục tiêu.
Nếu kịch bản đó xảy ra, thị trường chứng khoán Mỹ có thể phải đối mặt với một cú sốc lớn.
Việc xây dựng các trung tâm dữ liệu AI hiện nay được tài trợ một phần đáng kể thông qua phát hành trái phiếu doanh nghiệp. Nếu chi phí đi vay tăng cao và tốc độ đầu tư vào hạ tầng AI chậm lại đáng kể, giới đầu tư nhiều khả năng sẽ phải đánh giá lại triển vọng tăng trưởng của ngành AI cũng như mức định giá rất cao đang được dành cho các cổ phiếu AI, kéo theo áp lực điều chỉnh đối với toàn bộ thị trường chứng khoán.
Theo Thanh Tú/Vietnam Finance
Nguồn: https://vietnamfinance.vn/tong-thong-trump-lai-day-fed-vao-the-kho-d148461.html