
Trong bối cảnh thị trường phân bón thế giới biến động mạnh trong những tháng đầu và chi phí đầu vào, đặc biệt là giá khí và tỷ giá duy trì ở mức cao, PVFCCo – Phú Mỹ vẫn ghi nhận kết quả sản xuất kinh doanh tích cực trong 6 tháng đầu năm 2026.


9 tháng đầu năm 2025, Tổng công ty Phân bón và Hóa chất Dầu khí (PVFCCo – Phú Mỹ) tiếp tục duy trì hiệu quả sản xuất – kinh doanh ấn tượng, chủ động mở rộng hợp tác chiến lược và khẳng định vị thế tiên phong trong ngành phân bón – hóa chất.

ABS đã chỉ rõ 2 mã ngành phân bón được khuyến nghị mua, kèm theo phân tích chi tiết về vùng giá hấp dẫn và mục tiêu tăng trưởng cụ thể.

Đà tăng giá urê toàn cầu cùng chính sách thuế mới đang giúp hai doanh nghiệp đầu ngành phân bón được dự báo hưởng lợi lớn.

Cổ phiếu DPM đang có dấu hiệu hồi phục kỹ thuật sau chuỗi giảm ngắn hạn, khi một số chỉ báo động lượng quay đầu phát tín hiệu mua.

Trong khi cổ phiếu Ure như DCM, DPM ghi nhận biến động sớm, nhóm NPK và Phosphate phản ứng chậm hơn do ảnh hưởng gián tiếp.
Công ty CP Supe Phốt phát và Hóa chất Lâm Thao (mã: LAS) ước tính doanh thu 6 tháng đầu năm 2024 đạt 2.124 tỷ đồng, bằng 63% so với kế hoạch năm. Lợi nhuận ước đạt 105 tỷ đồng, bằng 77% chỉ tiêu đề ra.

DPM là doanh nghiệp sở hữu vị thế doanh nghiệp đầu ngành phân bón urea cả nước, nền tảng tài chính mạnh, tiền nhiều, ít nợ vay, mô hình kinh doanh ổn định. Với nền tảng đó, DPM luôn được đánh giá là một là câu chuyện đầu tư tiềm năng, hấp dẫn cho dài hạn.

Tại thời điểm cuối năm 2023, Đạm Phú Mỹ đã hoàn thành việc chi trả 500 tỷ đồng nợ vay tài chính nhưng lợi nhuận sau thuế của “ông lớn” ngành đạm bốc hơi tới 90%.

Trong bối cảnh thị trường chứng khoán chịu áp lực bán rất lớn trong tuần qua, đến cả những “ông lớn” như MSN, VHM, VRE, DCM, DPM cũng phải “khóc ròng” với mức giảm trên 10% chỉ trong 1 tuần.
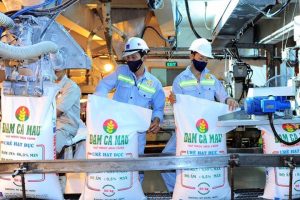
Mới đây, Trung Quốc đã yêu cầu một số nhà sản xuất phân bón nước này tạm dừng xuất khẩu phân ure. Trước thông tin trên, cổ phiếu phân bón đồng loạt tăng trần với thanh khoản lớn.

Dựa trên định giá FCFF và P/E, triển vọng kinh doanh cũng như xem xét các rủi ro có thể phát sinh, KBSV khuyến nghị mua đối với cổ phiếu VCS. Giá mục tiêu là 72.600 đồng/cổ phiếu, cao hơn 22,6% so với giá tại ngày 22/06/2023.

Đại diện của Dragon Capital cho biết, 800.000 cổ phiếu DPM được bán ra bởi hai quỹ thành viên là DC Developing Markets Strategies Public Limited Company và Norges Bank, làm thay đổi tỷ lệ sở hữu của cả nhóm nhà đầu tư nước ngoài vượt quá ngưỡng 01%…
Giá Ure bất ngờ quay đầu tăng trong ngày 6/6. Trước diễn biến của giá Ure, 2 cổ phiếu đầu ngành phân đạm là DCM và DPM cũng cho những tín hiệu xác nhận tạo đáy.
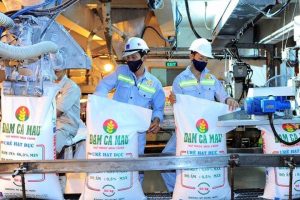
Sau thời gian tăng trưởng mạnh, các ông lớn ngành phân bón đang thụt lùi trên đường đua lợi nhuận. Đạm Phú Mỹ, Đạm Cà Mau, DAP Vinachem đều báo lãi thấp kỷ lục…